Bisnis kuliner menjadi salah satu peluang usaha yang menarik untuk dipertimbangkan karena makanan merupakan kebutuhan sehari-hari masyarakat. Salah satu konsep yang masih memiliki tempat di pasar kuliner Indonesia adalah warteg modern, yang menggabungkan menu masakan rumahan dengan tampilan outlet yang lebih tertata dan sistem operasional yang terencana.
Bagi calon pengusaha, membuka warteg modern bukan hanya tentang menyediakan makanan yang disukai pelanggan. Ada berbagai hal yang perlu diperhitungkan, mulai dari lokasi usaha, jumlah transaksi harian, harga rata-rata setiap pembelian, biaya bahan baku, hingga pengeluaran operasional.
Sebelum bergabung dengan program kemitraan, calon mitra juga perlu memahami perbedaan antara omzet dan keuntungan. Angka penjualan yang terlihat besar belum tentu menghasilkan laba yang tinggi apabila biaya usaha tidak dikelola dengan baik.
Lalu, bagaimana cara menilai peluang omzet warteg modern secara realistis? Apa saja yang perlu diperiksa sebelum memutuskan bergabung dengan kemitraan Warteg Putri Bahari?
Artikel ini membahas langkah-langkah yang dapat digunakan untuk mengevaluasi potensi bisnis warteg modern sebelum mengambil keputusan investasi.
1. Mengapa Bisnis Warteg Modern Menarik untuk Dipertimbangkan?
Warteg menawarkan menu yang dekat dengan kebiasaan makan masyarakat Indonesia. Nasi, ayam, telur, ikan, tahu, tempe, sayuran, dan aneka masakan rumahan dapat menjadi pilihan bagi pelanggan dengan kebutuhan serta anggaran yang berbeda-beda.
Salah satu karakteristik bisnis warteg adalah peluang pembelian berulang. Pelanggan yang merasa cocok dengan rasa makanan, harga, kebersihan, dan pelayanan dapat kembali membeli pada hari berikutnya.
Warteg modern juga dapat menawarkan pengalaman makan yang lebih nyaman melalui desain outlet yang tertata, etalase makanan yang bersih, dan pelayanan yang terorganisasi.
Namun, karakteristik tersebut bukan jaminan bahwa setiap outlet akan memiliki penjualan tinggi. Potensi omzet tetap dipengaruhi oleh kondisi lokasi, daya beli masyarakat, jumlah pesaing, variasi menu, jam operasional, dan kemampuan pengelolaan usaha.
Karena itu, calon mitra perlu menilai potensi bisnis berdasarkan kondisi nyata, bukan hanya berdasarkan popularitas merek atau perkiraan pendapatan.
2. Pahami Perbedaan Omzet dan Keuntungan
Sebelum menghitung potensi bisnis, calon mitra harus memahami dua istilah penting, yaitu omzet dan keuntungan.
Omzet adalah total nilai penjualan dalam periode tertentu sebelum dikurangi biaya usaha.
Sementara itu, keuntungan atau laba merupakan selisih antara pendapatan dan seluruh biaya yang berkaitan dengan operasional bisnis.
Sebagai contoh, sebuah warteg mencatat penjualan sebesar Rp2.000.000 per hari. Jika outlet beroperasi selama 30 hari, omzet bulanannya adalah:
Rp2.000.000 × 30 hari = Rp60.000.000.
Angka Rp60 juta tersebut merupakan omzet kotor, bukan keuntungan bersih. Pemilik usaha masih harus membayar bahan baku, gaji karyawan, sewa tempat, listrik, air, gas, perawatan, dan biaya lainnya.
Apabila calon mitra hanya melihat angka omzet tanpa menghitung seluruh pengeluaran, penilaian terhadap potensi bisnis dapat menjadi kurang akurat.
Oleh karena itu, evaluasi usaha harus mencakup proyeksi penjualan sekaligus estimasi biaya operasional.
3. Cara Menghitung Potensi Omzet Warteg Modern
Untuk membuat perkiraan awal, calon mitra dapat menggunakan tiga komponen sederhana:
Jumlah transaksi pelanggan per hari.
Rata-rata nilai pembelian setiap pelanggan.
Jumlah hari operasional dalam satu bulan.
Rumus dasarnya adalah:
Omzet bulanan = jumlah transaksi harian × rata-rata nilai transaksi × jumlah hari operasional.
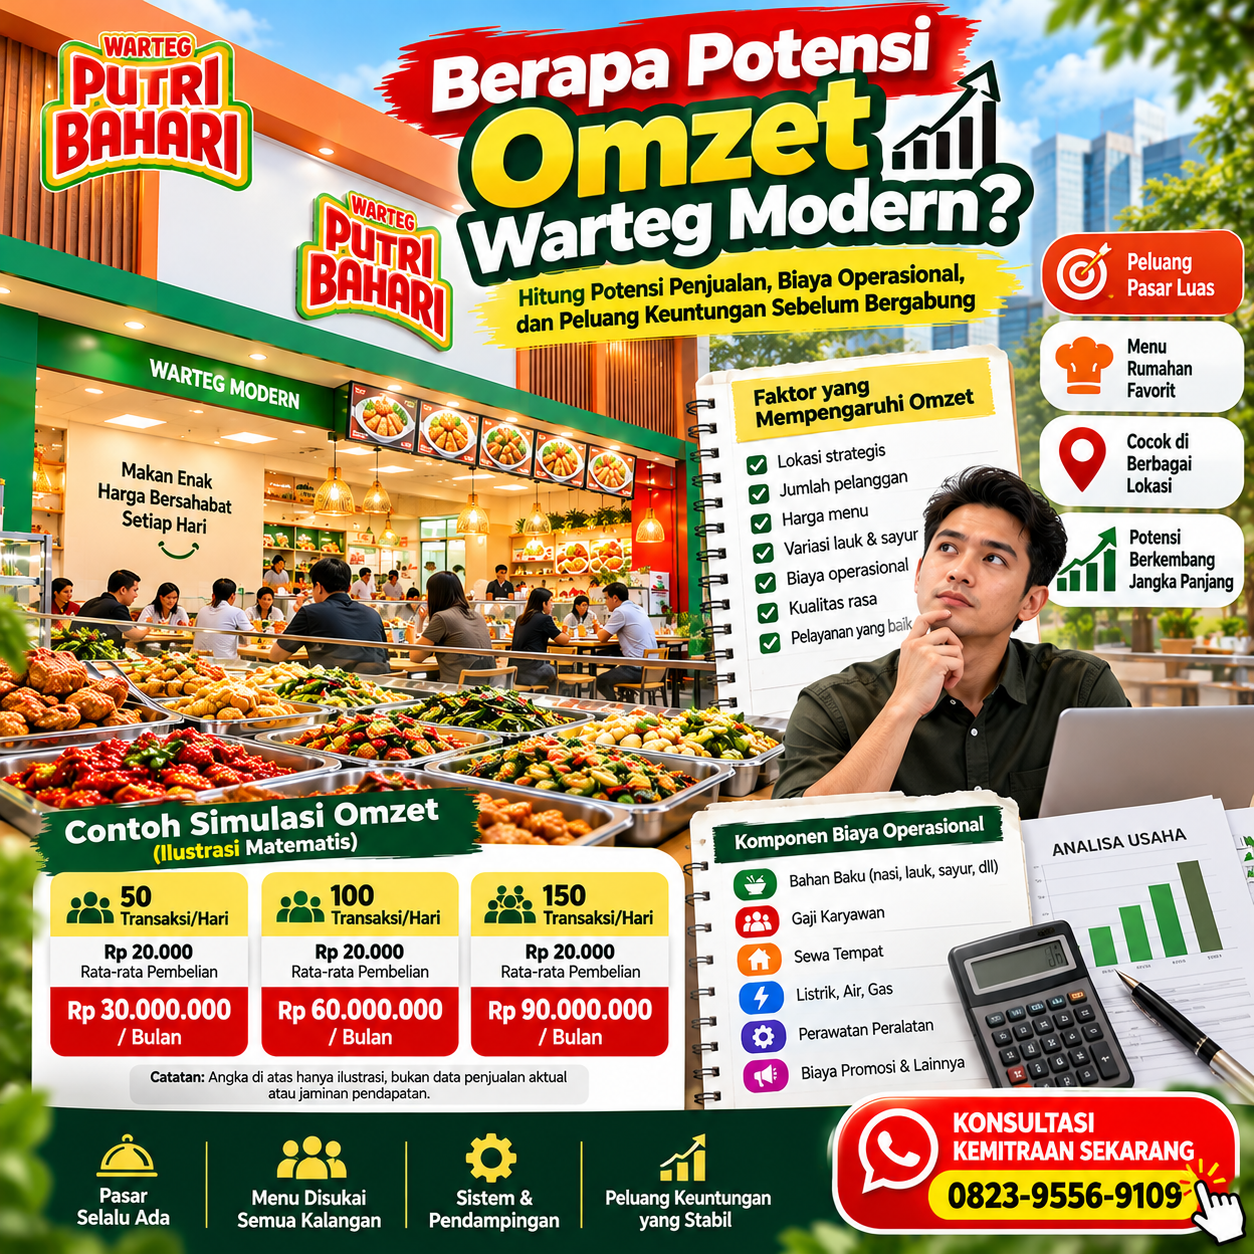
Berikut contoh simulasi menggunakan beberapa skenario penjualan.
Skenario A: 50 Transaksi per Hari
Asumsikan sebuah warteg melayani 50 transaksi per hari dengan rata-rata pembelian Rp20.000.
Perhitungannya:
50 transaksi × Rp20.000 = Rp1.000.000 per hari.
Jika beroperasi selama 30 hari:
Rp1.000.000 × 30 = Rp30.000.000 per bulan.
Skenario B: 100 Transaksi per Hari
Jika outlet melayani 100 transaksi per hari dengan rata-rata pembelian yang sama, yaitu Rp20.000, perhitungannya menjadi:
100 transaksi × Rp20.000 = Rp2.000.000 per hari.
Jika beroperasi selama 30 hari:
Rp2.000.000 × 30 = Rp60.000.000 per bulan.
Skenario C: 150 Transaksi per Hari
Apabila outlet mampu melayani 150 transaksi per hari dengan rata-rata pembelian Rp20.000:
150 transaksi × Rp20.000 = Rp3.000.000 per hari.
Jika beroperasi selama 30 hari:
Rp3.000.000 × 30 = Rp90.000.000 per bulan.
Ringkasan Simulasi Omzet
Transaksi per Hari
Rata-rata Pembelian
Omzet Harian
Omzet Bulanan (30 Hari)
50 transaksi
Rp20.000
Rp1.000.000
Rp30.000.000
100 transaksi
Rp20.000
Rp2.000.000
Rp60.000.000
150 transaksi
Rp20.000
Rp3.000.000
Rp90.000.000
Catatan penting: seluruh angka di atas hanya ilustrasi matematis, bukan data penjualan aktual atau proyeksi resmi Warteg Putri Bahari. Jumlah transaksi dan nilai pembelian rata-rata harus disesuaikan dengan hasil survei lokasi serta data yang dapat dipertanggungjawabkan.
Calon mitra sebaiknya membuat skenario penjualan rendah, sedang, dan tinggi agar tidak bergantung pada satu perkiraan saja.
4. Periksa Potensi Pasar di Sekitar Lokasi
Lokasi merupakan salah satu faktor yang dapat memengaruhi jumlah pelanggan. Warteg yang berada di kawasan dengan aktivitas masyarakat tinggi mungkin memiliki peluang menjangkau lebih banyak konsumen, tetapi keramaian saja tidak menjamin penjualan.
Sebelum menentukan lokasi, lakukan survei untuk memahami kondisi pasar.
Beberapa hal yang perlu diperhatikan meliputi:
Jumlah pekerja, penghuni kos, mahasiswa, dan warga sekitar.
Aktivitas masyarakat pada jam sarapan, makan siang, dan makan malam.
Jumlah serta karakteristik pesaing.
Kisaran harga makanan di sekitar lokasi.
Kemudahan akses dan visibilitas outlet.
Ketersediaan tempat parkir jika diperlukan.
Biaya sewa dan kebutuhan renovasi.
Potensi pelanggan pada hari kerja dan akhir pekan.
Calon mitra juga dapat mengamati beberapa warung makan di sekitar lokasi untuk memahami menu yang banyak diminati, kisaran harga, serta waktu kunjungan pelanggan.
Jika penyedia kemitraan menawarkan bantuan survei lokasi, tanyakan metode penilaiannya dan informasi apa yang digunakan dalam memberikan rekomendasi.
Semakin baik pemahaman terhadap pasar, semakin realistis perkiraan penjualan yang dapat dibuat.
5. Hitung Biaya Operasional Sebelum Menilai Keuntungan
Omzet yang tinggi belum tentu menghasilkan laba yang tinggi. Karena itu, calon mitra perlu mengidentifikasi seluruh pengeluaran yang mungkin muncul selama operasional.
A. Biaya Bahan Baku
Bahan baku dapat mencakup beras, ayam, telur, ikan, sayuran, bumbu, minyak goreng, dan berbagai kebutuhan memasak lainnya.
Biaya ini perlu dihitung berdasarkan volume penjualan dan menu yang disediakan. Pengendalian persediaan juga penting untuk mengurangi bahan makanan yang rusak atau tidak terjual.
B. Biaya Karyawan
Gaji karyawan merupakan pengeluaran rutin yang perlu disesuaikan dengan jumlah tenaga kerja, jam operasional, dan kebutuhan pelayanan.
Jika paket kemitraan menawarkan dukungan karyawan, pastikan tanggung jawab pembayaran gaji, pelatihan, dan pengelolaan tenaga kerja dijelaskan secara tertulis.
C. Biaya Sewa dan Utilitas
Biaya sewa tempat, listrik, air, gas, internet, dan kebutuhan kebersihan harus dimasukkan dalam perhitungan.
Perhatikan pula apakah terdapat biaya tambahan yang berkaitan dengan pengelolaan bangunan atau lingkungan usaha.
D. Biaya Perawatan dan Pengeluaran Lainnya
Peralatan memasak, kulkas, etalase, dan perlengkapan outlet membutuhkan perawatan. Selain itu, bisnis mungkin memiliki pengeluaran untuk pemasaran, transportasi, administrasi, serta biaya lain sesuai kondisi operasional.
E. Biaya Kemitraan
Bagi calon mitra, penting untuk memahami apakah terdapat biaya rutin, kewajiban pembelian bahan baku, biaya perpanjangan lisensi, atau ketentuan pembayaran lainnya.
Jangan mengasumsikan semua biaya sudah termasuk dalam investasi awal. Mintalah rincian resmi sebelum menandatangani perjanjian.
6. Contoh Simulasi Laba Warteg Modern
Untuk memahami perbedaan omzet dan keuntungan, perhatikan ilustrasi berikut.
Misalnya, sebuah outlet mencatat omzet sebesar Rp60.000.000 per bulan. Angka tersebut berasal dari asumsi 100 transaksi per hari, rata-rata pembelian Rp20.000, dan 30 hari operasional.
Selanjutnya, anggaplah biaya usaha dalam sebulan terdiri dari:
Komponen
Contoh Biaya Bulanan
Bahan baku
Rp27.000.000
Gaji karyawan
Rp10.000.000
Sewa tempat
Rp5.000.000
Listrik, air, dan gas
Rp2.000.000
Perawatan dan biaya lainnya
Rp3.000.000
Total biaya operasional
Rp47.000.000
Berdasarkan ilustrasi tersebut:
Omzet bulanan: Rp60.000.000.
Total biaya operasional: Rp47.000.000.
Selisih sebelum biaya lain yang belum tercakup: Rp13.000.000.
Angka Rp13 juta tersebut bukan jaminan laba bersih dan bukan proyeksi resmi Warteg Putri Bahari. Simulasi ini hanya menunjukkan cara menghitung selisih antara omzet dan biaya berdasarkan asumsi tertentu.
Dalam kondisi sebenarnya, biaya bahan baku dapat berubah, penjualan bisa berfluktuasi, dan mungkin ada pengeluaran tambahan seperti pajak, biaya layanan, penyusutan peralatan, biaya pendanaan, atau kewajiban lain yang relevan.
Oleh karena itu, calon mitra perlu menyusun perhitungan berdasarkan data lokasi dan struktur biaya yang nyata.
7. Hitung Titik Impas atau Break-Even Point
Selain memperkirakan omzet dan laba, calon mitra perlu memahami titik impas atau break-even point (BEP).
Titik impas adalah kondisi ketika pendapatan usaha cukup untuk menutup biaya, sehingga bisnis belum menghasilkan laba maupun mengalami kerugian berdasarkan perhitungan tersebut.
Untuk menghitung BEP secara lebih akurat, biaya perlu dikelompokkan menjadi biaya tetap dan biaya variabel.
Biaya tetap dapat mencakup sewa tempat dan pengeluaran rutin tertentu. Sementara itu, biaya variabel dapat berubah mengikuti volume penjualan, seperti bahan baku dan kemasan.
Dalam perhitungan sederhana, omzet titik impas dapat dihitung menggunakan rumus:
BEP omzet = biaya tetap ÷ rasio margin kontribusi.
Rasio margin kontribusi merupakan bagian omzet yang tersisa setelah dikurangi biaya variabel.
Sebagai contoh, apabila biaya tetap bulanan Rp10.000.000 dan rasio margin kontribusi 40%, maka:
Rp10.000.000 ÷ 40% = Rp25.000.000.
Artinya, berdasarkan asumsi tersebut, omzet sekitar Rp25 juta per bulan diperlukan untuk menutup biaya tetap dan variabel yang telah diperhitungkan.
Perhitungan ini merupakan ilustrasi sederhana. Dalam praktiknya, calon mitra harus menggunakan angka biaya dan margin yang sesuai dengan kondisi usaha sebenarnya.
Memahami BEP dapat membantu calon mitra menilai berapa tingkat penjualan yang dibutuhkan agar bisnis dapat menutup biaya operasional.
8. Evaluasi Investasi Awal dan Waktu Pengembalian Modal
Selain menghitung potensi keuntungan bulanan, calon mitra perlu mempertimbangkan berapa besar investasi awal yang harus dikeluarkan.
Investasi dapat mencakup biaya kemitraan, renovasi, perlengkapan, persiapan outlet, dan kebutuhan lain sesuai paket yang dipilih.
Waktu pengembalian modal tidak dapat ditentukan hanya dari omzet. Perhitungan harus didasarkan pada laba atau arus kas yang benar-benar tersedia setelah seluruh pengeluaran diperhitungkan.
Secara sederhana, perkiraan waktu pengembalian modal dapat dihitung dengan rumus:
Perkiraan waktu pengembalian modal = total investasi awal ÷ arus kas bersih bulanan yang dapat digunakan untuk pengembalian modal.
Sebagai ilustrasi matematis, apabila investasi awal Rp200.000.000 dan arus kas bersih yang tersedia untuk pengembalian modal Rp10.000.000 per bulan, maka perhitungan sederhananya:
Rp200.000.000 ÷ Rp10.000.000 = 20 bulan.
Angka 20 bulan tersebut hanya contoh perhitungan, bukan janji waktu balik modal untuk bisnis warteg tertentu. Hasil aktual dapat berbeda akibat perubahan penjualan, biaya operasional, kebutuhan investasi tambahan, dan kondisi pasar.
Sebelum mengambil keputusan, buat beberapa skenario keuangan dan perhatikan apakah usaha masih mampu bertahan ketika penjualan berada di bawah target.
9. Apa yang Perlu Ditanyakan Sebelum Bergabung dengan Warteg Putri Bahari?
Bagi calon pengusaha yang tertarik pada warteg modern, Warteg Putri Bahari dapat menjadi salah satu pilihan untuk dipelajari melalui program kemitraan.
Namun, sebelum bergabung, calon mitra sebaiknya meminta informasi resmi mengenai paket investasi, fasilitas, dan sistem operasional yang berlaku.
Berikut beberapa pertanyaan yang perlu diajukan:
Berapa nilai investasi terbaru untuk setiap paket?
Apa saja perlengkapan dan fasilitas yang termasuk dalam investasi?
Apakah tersedia bantuan survei atau rekomendasi lokasi?
Bagaimana sistem pengadaan bahan baku?
Apakah ada pelatihan dan pendampingan operasional?
Bagaimana pembagian tanggung jawab antara mitra dan penyedia kemitraan?
Apakah terdapat biaya rutin atau kewajiban pembayaran tambahan?
Bagaimana masa berlaku lisensi dan ketentuan perpanjangannya?
Apakah tersedia data kinerja outlet yang dapat dijadikan referensi?
Apa saja risiko dan kewajiban yang perlu dipahami sebelum menandatangani perjanjian?
Jika tersedia data penjualan dari outlet yang sudah berjalan, tanyakan periode data, lokasi, kondisi operasional, dan apakah angka tersebut merupakan omzet atau laba. Data dari satu outlet tidak otomatis mencerminkan hasil outlet lainnya.
Pastikan setiap informasi yang menjadi dasar keputusan dapat dijelaskan secara transparan dan tidak hanya berupa klaim promosi.
10. Mengapa Perencanaan Penting Sebelum Bergabung dengan Kemitraan?
Bergabung dengan kemitraan dapat membantu calon pengusaha mempelajari konsep usaha yang telah disiapkan. Namun, keputusan investasi tetap membutuhkan perencanaan yang matang.
Calon mitra perlu memahami kemampuan finansial, target pasar, kebutuhan modal kerja, serta kewajiban yang tercantum dalam perjanjian.
Bagi pemula, membuat rencana usaha sederhana dapat menjadi langkah awal yang bermanfaat. Rencana tersebut sebaiknya mencakup estimasi penjualan, biaya operasional, titik impas, kebutuhan modal kerja, dan strategi menghadapi penjualan yang tidak sesuai target.
Warteg Putri Bahari menawarkan konsep warteg modern yang dapat dipelajari oleh calon mitra yang ingin memasuki bisnis kuliner. Untuk mengetahui paket dan fasilitas yang berlaku saat ini, calon mitra sebaiknya menghubungi tim resmi dan meminta rincian terbaru.
Dengan pendekatan tersebut, keputusan bergabung dapat dibuat berdasarkan pemahaman terhadap potensi bisnis, bukan semata-mata berdasarkan perkiraan omzet.